大摩:予同仁堂国药增持评级 目标价14.2港元
- 4
- 2023-02-06 13:50:12
- 10
摘要:
大摩发布研究报告称,予同仁堂国药(03613)“增持”评级,预测股价在未来30日内有超过80%以上机率会上升,目标价14....
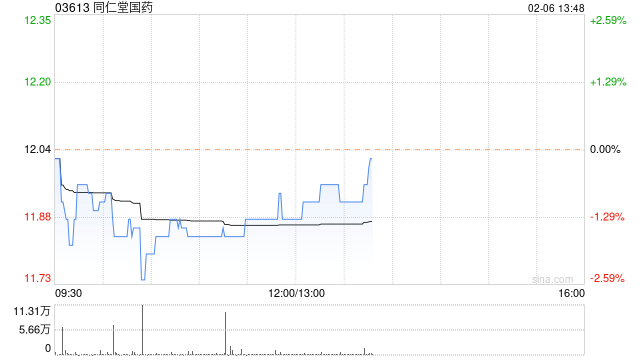
大摩发布研究报告称,予同仁堂国药(03613)“增持”评级,预测股价在未来30日内有超过80%以上机率会上升,目标价14.2港元。该行指出,内地与香港于今日起正式实施免检疫通关,预计旅游及零售业将全面复苏,带动公司业务回升。
报告中称,作为同仁堂集团的分支公司,疫前公司港澳零售收入贡献有20%以上来自内地游客,因此该行继续将同仁堂国药视为通关受惠股份,在业务复苏前景及公司2023年双位数的盈利增长指引下,认为目前是不错的入市时机。
发表评论